Banka Kredisinden Kaynaklanan İcra Takibi
Kısaca: Kredi taksitleri ödenmediğinde banka önce hesabı kat ederek borcun tamamını muaccel hâle getirir, ardından genel haciz yoluyla ilamsız takip veya ipotek varsa rehnin paraya çevrilmesi yoluyla takip başlatır. Ödeme emrine itiraz için süre tebliğden itibaren 7 gündür. Faiz, masraf ve muacceliyet şartları sözleşmeye ve kanuna uygun değilse itiraz, şikâyet veya menfi tespit davası yoluyla hesaba karşı çıkılabilir.
Kredi Borcu İcra Takibi Bir Bakışta
| İlk adım | Noter aracılığıyla hesap kat ihtarnamesi |
| Takip türleri | Genel haciz yoluyla ilamsız takip; ipoteğin paraya çevrilmesi |
| İtiraz süresi | Ödeme emrinin tebliğinden itibaren 7 gün |
| Tüketici kredisi | Muacceliyet için kanuni şartlar aranır (6502 m.28) |
| Kefil | Kefalet türüne göre doğrudan takip edilebilir |
| Hesaplama | Faiz, icra kapak hesabı ve maaş haczi araçlarımız |
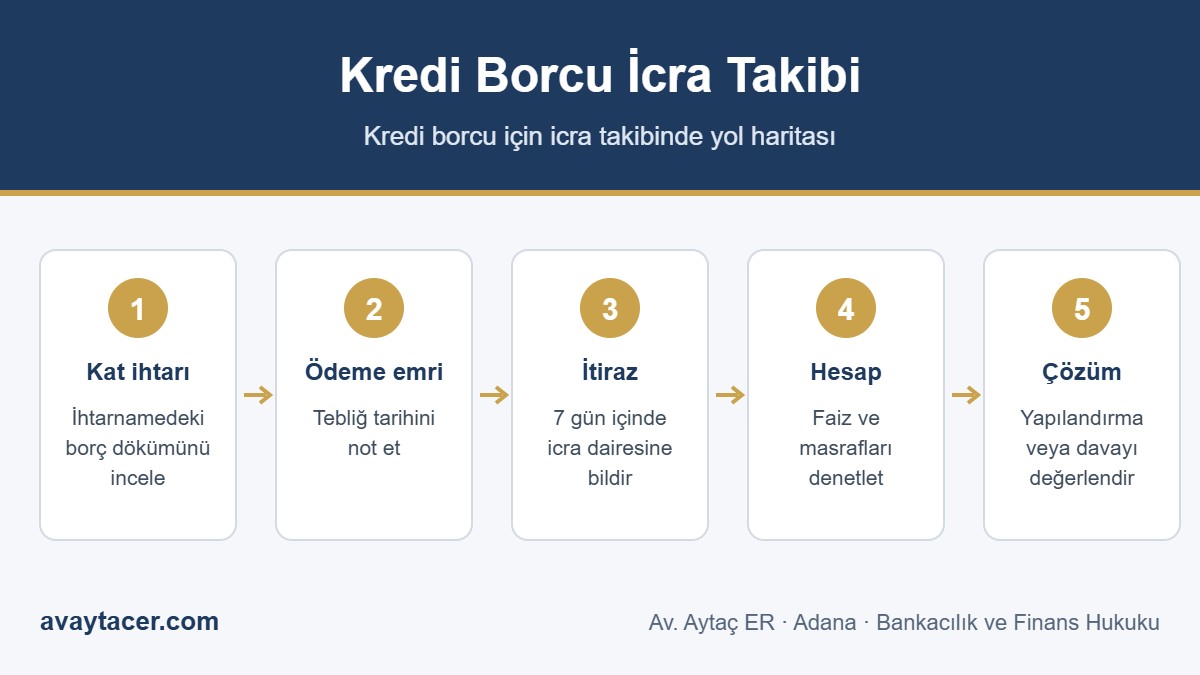
Kredi Borcu İcraya Nasıl Gelir?
Kredi sözleşmelerinde genellikle bir veya birkaç taksidin ödenmemesi hâlinde bankanın kalan tüm borcu talep edebileceği düzenlenir. Banka bu hakkını kullanmak için hesabı kat eder ve borçlu ile kefillere noter aracılığıyla hesap kat ihtarnamesi gönderir. İhtarnamede verilen süre içinde ödeme yapılmazsa borçlu temerrüde düşer ve icra takibi başlatılır.
Tüketici kredilerinde bankanın borcun tamamını isteyebilmesi için kanunda ayrıca koruyucu şartlar öngörülmüştür. 6502 sayılı Kanun m.28 uyarınca bu hak sözleşmede açıkça yer almalı, birbirini izleyen en az iki taksit ödenmemiş olmalı ve tüketiciye en az 30 gün süre verilmelidir. Bu şartlara uyulmadan yapılan muacceliyet bildirimi, takibe itirazda önemli bir savunma konusu olabilir.
| Takip türü | Ne zaman kullanılır | Borçlunun başvuru yolu |
|---|---|---|
| Genel haciz yoluyla ilamsız takip | Teminatsız veya kefilli kredilerde | Ödeme emrine 7 gün içinde itiraz (İİK 62) |
| İpoteğin paraya çevrilmesi | Konut veya işyeri ipoteği bulunan kredilerde | İlamsız takipte ödeme emrine 7 gün içinde itiraz (İİK 149/b; rehin hakkına itiraz edilemez); icra emri gönderilmişse icra mahkemesine başvuru (İİK 149/a, 150/ı) |
| Taşınır rehninin paraya çevrilmesi | Taşıt rehni gibi rehinli kredilerde | İcra mahkemesine itiraz ve şikâyet |
| Kambiyo senedine dayalı takip | Krediye teminat olarak senet alınmışsa | Ödeme emrinin tebliğinden itibaren 5 gün içinde icra mahkemesine borca veya imzaya itiraz ve şikâyet (İİK 168-170); itiraz takibi kendiliğinden durdurmaz |
Hangi takip yolunun seçildiği, itirazın nereye ve hangi sürede yapılacağını belirler. Ödeme emrindeki takip türü ve süre açıklaması dikkatle okunmalıdır.
Ödeme Emrine İtiraz ve Sonrası
Genel haciz yoluyla takipte borçlu, ödeme emrinin tebliğinden itibaren 7 gün içinde icra dairesine itiraz ederek takibi durdurabilir. Bankalar çoğu zaman imzalı kredi sözleşmesine ve hesap kat ihtarına dayandığı için itirazın kaldırılmasını icra mahkemesinden isteyebilir. Bu nedenle itirazın gerekçeli ve belgelere dayalı olması önemlidir.
| İtiraz konusu | Örnek | Sonuç |
|---|---|---|
| Borcun miktarı | Faizin sözleşmede yazandan yüksek hesaplanması | Fazla kısım yönünden takip durabilir |
| Muacceliyet | Kat ihtarının usulüne uygun tebliğ edilmemesi | Takibin erken başlatıldığı ileri sürülür |
| İmza | Sözleşmedeki imzanın borçluya ait olmaması | İmza itirazı ayrıca açıkça belirtilmelidir |
| Ödeme | Ödenen taksitlerin hesaba yansıtılmaması | Dekontlarla ispat edilir |
| Yetki | Takibin yetkisiz icra dairesinde açılması | Yetki itirazı esasla birlikte yapılır |
İtiraz süresi kaçırıldıysa veya borç ödendiği hâlde takip sürüyorsa menfi tespit ya da istirdat davası gündeme gelir. Bu davalar için icra hukuku sayfalarımıza bakabilirsiniz.
Kefilin ve Eşin Durumu
Kredilerde çoğu zaman kefil alınır. Kefaletin geçerli olması için yazılı şekil, azami sorumluluk tutarının ve kefalet tarihinin kefilin el yazısıyla belirtilmesi gerekir (TBK 583). Evli kişinin kefil olabilmesi için kural olarak eşinin yazılı rızası aranır (TBK 584); bu kuralın bazı istisnaları vardır.
Müteselsil kefil, asıl borçlu takip edilmeden de doğrudan takip edilebilir; adi kefilde ise önce asıl borçluya başvurulması gerekir. Banka kredilerinde kefalet çoğunlukla müteselsil olarak düzenlenir. Kefilin sorumluluğu, kefalet sözleşmesinde yazan azami tutarla sınırlıdır.
- Kefalet sözleşmesinin aslı veya örneği bankadan istenmelidir
- Azami tutar ve tarih kefilin el yazısıyla yazılmamışsa geçerlilik tartışılabilir
- Eş rızası alınmadan verilen kefalette kanuni istisnalar ayrıca incelenmelidir
- Borcu ödeyen kefil, ödediği kadar asıl borçluya rücu edebilir
Haciz, Maaş Haczi ve Yapılandırma
İtiraz edilmeyen veya itirazı kaldırılan takipte banka, borçlunun mal varlığına, banka hesaplarına ve maaşına haciz koydurabilir. Maaş haczinde kesinti oranı kanunla sınırlandırılmıştır; ne kadar kesinti yapılabileceğini maaş haczi aracımızla hesaplayabilirsiniz. Haczedilemeyecek mallar İİK 82’de sayılmıştır.
Takip sırasında bankayla yapılandırma görüşmesi yapılması mümkündür. Yapılandırma protokolünde takibin akıbeti, faiz ve masraflar ile vekâlet ücretinin nasıl ödeneceği açıkça yazılmalıdır. Kredi kartı borçlarından doğan takipler için Kredi Kartı Borcu ve İcra Takibi sayfamıza bakabilirsiniz.
Kredi Borcu İcra Takibi Hakkında Sık Sorulan Sorular
Kredi borcu yüzünden icra takibi başlatıldı ne yapmalıyım?
Ödeme emrinin tebliğ tarihini not edin ve borcun miktarını, faizini ve ödenen taksitleri kontrol edin. Borca, faize veya imzaya itirazınız varsa 7 gün içinde icra dairesine itiraz edin.
Kaç taksit ödenmezse banka icraya verir?
Bu sözleşmeye bağlıdır. Tüketici kredilerinde borcun tamamının istenebilmesi için birbirini izleyen en az iki taksidin ödenmemesi ve tüketiciye en az 30 gün süre verilmesi gerekir (6502 m.28).
Hesap kat ihtarnamesi nedir?
Bankanın kredi hesabını kapatarak borcun tamamını talep ettiğini ve ödeme için süre verdiğini bildiren, genellikle noter aracılığıyla gönderilen yazıdır. Süre içinde ödeme yapılmazsa icra takibi başlatılabilir.
Kefil kredi borcundan sorumlu mu?
Geçerli bir kefalet varsa kefil, sözleşmede yazan azami tutarla sınırlı olarak sorumludur. Müteselsil kefil asıl borçlu takip edilmeden doğrudan takip edilebilir.
Kredi borcundan maaşa haciz gelir mi?
Evet, kesinleşen takipte maaşa haciz konulabilir; ancak kesinti oranı kanunla sınırlıdır. Kesinti miktarını maaş haczi aracımızla hesaplayabilirsiniz.
İpotekli kredide ev satılır mı?
Borç ödenmezse banka ipoteğin paraya çevrilmesi yoluyla takip yapabilir ve taşınmaz icra yoluyla satılabilir. Ödeme emrine karşı icra mahkemesine itiraz ve şikâyet yolları vardır.
İlgili Sayfalar
- Bankacılık ve Finans Hukuku
- Kredi Kartı Borcu ve İcra Takibi
- Menfi Tespit Davası
- Maaş Haczi Hesaplama
- İcra Kapak Hesabı
Banka kredisinden doğan icra takipleri için Adana’da avukat desteği
Av. Aytaç ER Hukuk Bürosu – Reşatbey Mah. Günep Panorama İş Merk. B Blok No:801, 01960 Seyhan/Adana · 0532 113 15 08 · avaytacer@gmail.com · Online randevu
Bu sayfa genel bilgilendirme amacıyla hazırlanmıştır; hukuki mütalaa veya avukat–müvekkil ilişkisi niteliği taşımaz. Mevzuat ve içtihat değişebilir. Son güncelleme: 14.11.2026
-
S***** A*****
Zorlu süreçlerde gösterdiğiniz mesleki duruş bilgi birikimi ve titizlik güven veriyor
İlk görüşmemizden itibaren doğru yerde olduğumu hissettirdi Sürecin her detayını sabırla açıklayarak kafamızdaki tüm soru işaretlerini giderdi
Davamın her aşamasında gösterdiği derin hukuki bilgisi ve profesyonelliği Kesinlikle alanında uzman bir avukat
Sadece bir avukat değil aynı zamanda bu zorlu süreçte bize çok büyük bir güven ve moral kaynağı oldu İlginiz ve desteğiniz için minnettarız -
H***** Ç*****
Biri boşanma davası olmak üzere bir çok ceza davalarıma vekaletleri bulunmakta. Hukukun her alanında profesyonel,tecrübeli ve genç ekibi ile aldıkları tüm davalara, birlikte istişare toplantısı yaparak titizlikle hazırlanıyorlar. Müvekkillerine dava durumları hakkında her an bilgi vermeleri diğer avukatlardan ayıran en büyük özellikleri olduğunu düşünüyorum. Sayın Aytaç ER ve ismini sayamadığım ekibi sayesinde beraat aldığım davaları referans olarak sunabilirim. Davalarda lehe bir durum olduğunda benden daha çok sevindiklerine şahit oldum.En zor zamanlarımda manen bile yanımda olduklarını hissettiren Aytaç Bey ve ekibine ayrı ayrı minnetarım. Özellikle boşanma davamda neredeyse kaybedeceğim anda azlettiğim avukat sonrası Sayın Avukat Aytaç Bey ile tanıştım,davaya müdahil olması ile 2-0 yenik durumdan alıp davayı lehime çevirmesi, ceza davalarımdan tüm hukuki yolları kullanarak beraat aldırması, verdikleri hizmetin karşılığını fazlasıyla sonuna kadar hak ettiklerinden en ufak şüpheniz olmasın. Yukarıda da yazdığım gibi sanık olduğum davalarda beraat almamı sağladıkları, katılan olduğum da karşı tarafa aldırdıkları cezaları referans olarak gösterebilirim. Bu kutsal görevlerinde Sayın Aytaç ER ve tüm ekibine başarılar diliyorum. Halil Yalçın ÇETİN
-
S***** A*****
Ne kadar istemesek de hukuki işlerle uğraşmak hayatın bir kaçınılmazı. Özellikle benim gibi yurt dışında çalışan insanlar için bu mesele daha da büyük bir zorluk. Ancak Aytaç Bey ile tanıştıktan sonra eskisi gibi kaygı duymaz oldum. Annemin sağlık durumu nedeniyle açtığımız davada, Aytaç Bey ekibi ile birlikte davayı takip etti ve beklediğim sonucu bir kaç ay içerisinde almayı başardı.
Müvekkili haklı olmasına rağmen durumunu savunamayan bazı emsallerine karşın Aytaç Bey kendine güvenen ve olaylara yön kazandırabilen bir insan. Bana ve yakinlarima sağladığı destek için kendisine samimiyetle teşekkür ediyor,istikrarından ödün vermeden kariyerinde yükselmeye devam edeceğini ümit ediyorum. -
Y***** E***** V*****
Aytaç Bey hukuki bilgisi ve stratejik yaklaşımı sayesinde karmaşık görünen sürecimizi çok kısa sürede ve lehimize sonuçlandırdı. Sadece işinde uzman olmakla kalmayıp, süreci insani bir yaklaşımla yönetmesi ve her aşamada detaylı bilgi vermesi bizi çok memnun etti. Başarılarının devamını diler, hukuki desteğe ihtiyacı olan herkese şiddetle tavsiye ederim.
-
A***** H*****
Bir kaç yıl önce içinden çıkılmaz bir davamız vardı, tam zaman aşımına uğrayacakken avukatımız Sayın Aytaç Er profesyonellik ve titiz çalışma sonucunda tek celsede hakkımızı aldı. Sağolsun ön görüşme için ücret bile almadan bizi saatlerce dinledi. Bir çok avukatın uzun süre başaramadığı dava sonuçlanmasını, mahkemeye bir iki gün kala halletmeyi başardı. Kendisine çok teşekkür ederim ve şiddetle tavsiye ederim. Bütün herkese canı gönülden tavsiye ediyorum. Başarılarının devamını diliyorum.
-
S***** B*****
Avukatımla çalıştığım süreç boyunca hem hukuki bilgisi hem de yaklaşımıyla kendimi güvende hissettim. Her aşamada sabırla bilgilendirdi, süreci açık ve anlaşılır şekilde anlattı. İletişimi güçlü, çözüm odaklı ve gerçekten işini titizlikle yapan bir avukat. Sadece boşanma davam hususunda değil, hukuki tüm konularda da bana yardımcı oldu. Zamanla aile avukatımız oldu. Gönül rahatlığıyla tavsiye ederim.
-
B***** M*****
Aytaç bey kendini gelistirmis, Öz güven sahibi ve size güven veren tam bir profesyonel. Yaptığımız ilk görüşmede, davanın ne kadar süreceği, seyri ve sonucu hakkındaki tüm öngörüleri doğru çıkmış oldu. Dava beklediğimden de iyi şekilde sonuçlandı. . Yardımlarından dolayı kendisine teşekkür ediyor başarılarının devamını diliyorum.
-
N***** V*****
Aytaç Bey için söylenecek tek bir cümle hakkım olsa sadece “işinin ehlidir” derdim ama çok şükür tek bir cümle hakkımız yok ???? işini bu kadar titizlikle yapması, en ince ayrıntılara dikkat etmesi, özgüveni ve bilgi birikimi olağanüstüdür. Adalete fazlaca ihtiyaç duyduğumuz ülkemizde hakkımızı sonuna kadar savunup yanımızda duracak değerli bir avukattır. Herşey için çok teşekkür ederim Aytaç Bey ????????
-
S***** E*****Çalıştığım iş yerinde hem sözlü hem davranışsal mobbinge maruz kalmıştım.İş dünyasını yakından tanıyan bir dostumdam Adana'da tavsiye edebileceği zehir gibi bir avukat istedim. Bana Aytaç beyin ismini verdi. Ofisine ilk gittiğimde, yaşamış olduğum olayın şokuyla duygularımı ve mantığımı karıştırmış katarsis olmuştum.Zihnimi toparlayıp cümlelere doğru düzgün yansıtamazken Aytaç bey sorularıyla ,öyle noktalardan yakalalıyordu ki ,önceleri ne yapmaya çalışıyor bu adam doğru yerde miyim ,bu kadar çok tırtikladığına göre davayı burda görecek heralde dedim içimden.Görüşmemizin sonunda benim anlatarak iki üç saate sığdıramadığım olayı 5-6 dk da öyle objektif yorumladı ve cümlelere yansıttı ki..Derin bir oh çektim.Kişilik olarak dobra,kelimeleri dolandırmadan güzel kullanıyor.Bu nedenle dili birazcık ağır gelebilir analitik zekası kuvvetli , leb demeden leblebiyyi anlıyor. Olabileceklerle ilgili seni sana sorgulatıyor.İçsel muhakemene de ışık tutuyor. Karar senin diyor.Dava sürecinde de avukat çalışanlarıyla beraber yanınızda sorularınız askıda kalmıyor .İşine aşık bir adam Otoriter, disiplinli.Lütfen Allah'ım benim davamı savunsun diyecek kadar da Aytaç beye Güven duyuyorsunuz. Aytaç bey herşey için teşekkür ediyorum
-
Y***** Y*****
Zorlu ve içinden çıkamadığım hukuki sürecimde bana sadece bir avukat değil, aynı zamanda mükemmel bir yol gösterici oldular. Sorularıma her zaman sabırla, anlaşılır ve detaylı yanıtlar aldım. Bilgisi, profesyonelliği ve dosyama gösterdiği özen sayesinde kendimi hep güvende hissettim. Haklarımı sonuna kadar savunduğu için kendisine çok teşekkür ederim.
-
G***** A*****
Aytaç Bey ve ekibi hayatta şansınız varsa karşılaşacağınız bir ekip ???? profesyonellikte ve insanı değerlere göre hareket etmekte üstlerine tanımıyorum.Herhangi bir iş, dava, takip vb emanet etmek konusunda kesinlikle tereddüt etmeye yer yok, olmuş bilin. Hem vicdani, hem ahlaki, hem bilgi yönü aşırı kuvvetli, her bir ekip arkadaşına gözüm kapalı güvenirim. İyi ki varsınız ????
-
A***** A***** G*****
ER Hukuk Bürosu ve Avukat Aytaç ER'e, göstermiş oldukları ilgi, alaka ve profesyonel yaklaşımlarından dolayı teşekkür ederim. Hukuki süreç boyunca sergiledikleri güven veren tutum, açıklayıcı bilgilendirmeleri, çözüm odaklı yaklaşımları ve samimi iletişimleri gerçekten takdire değer. İşlerini büyük bir titizlik, özveri ve sorumluluk bilinciyle yürütüyorlar. Hukuki desteğe ihtiyaç duyan herkese gönül rahatlığıyla tavsiye ederim. Başarılarının devamını dilerim.
-
F***** K*****
Selam Aytaç bey, bundan 6 sene önce sizinle bir boşanma davası üzerine tanıştım.Kendim için çok sıkıntılı bir dönem içerisindeyken siz karşıma çıktınız.En baştan sizinle boşanma davasına başlarken herşeyi dürüstçe anlatmamı istediniz.Ve bende baştan sona başımdan geçen olayları size en doğal haliyle anlattım.Sizin yanınıza ilk geldiğimde, eski eşim tarafından hem aldadıtılmıştım, hemde darp edilmiştim. Hem görevimi ayakta tutmak, hemde iki tane kızıma sahip çıkmak için benim açımdan zor bir süreç başlamıştı.Sayenizde eski eşimin beni aldattığını ispatlayarak şimdi iki tane kızımın velayetini aldım.Ve en önemlisi eski eşimden her ay nafaka alıyorum.Türkiyede eski eşinden nafaka alan ilk erkek benim herhalde.Diğer ceza davamda, eski eşimin beni darp etmesini ispatlayarak ceza mahkemesinde ceza almasını sağladığınız.Sayenizde örnek gösterilecek iki tane çok önemli dava kazandım.Aytaç bey, çok zor günlerimde yanımda oldunuz.Belki ben yaşadıklarımdan dolayı iki tane kızımla beraber tekrar evlenmeye cesaret edemedim.Ama sizin sayenizde adalet ve hukukla beraber başımdaki büyük sıkıntılardan kurtuldum.Sizden ALLAH razı olsun, size ne kadar teşekür etsem azdır.Siz mesleğine saygı duyan ve avkatlık görevini gereğinden fazlasıyla severek yapan çok değerli bir insansınız.Görevinize göstermiş olduğunuz dürüstlük, saygı ve sevgi size layık görülen takdirin üstündedir.Bundan sonraki görevlerinizde size ve ailenize sağlık ve sevgi dolu yıllar diliyorum.Ferit KARAKILÇIK
-
Y***** Ö*****
Adalete olan inancımızı boşa çıkarmayan, dürüst ve başarılı bir hukukçu.
Çözülemez gibi görünen davamızı, ürettiği pratik ve zekice çözümler sayesinde başarıyla neticelendirdi. Mesleğinin hakkını tam anlamıyla veriyor.Başarilarin devamını dilerim. -
Ş***** K*****
Edirne Keşan da ikamet etmekteyim. Sayın Avukat Aytaç Er'i internetten yaptığım araştırmalar sonucu buldum. Kendisi 2013 yılından beri vekilliğimi yapmakta ve halen devam etmektedir. Maalesef ki, yapılan yanlış evlilik sonucu, uğramış olduğum haksızlıklarla birlikte hakkımda açılan onlarca soruşturma ve davadan beni kurtarmıştır. Bu yüzden kendisine şükranlarımı sunar, önünde saygıyla eğilirim. ADANA' NIN EN İYİ AVUKATLARINDAN BİRİSİDİR. ZORU BAŞARIR İMKANSIZ ZAMAN ALIR. Her zaman haklının yanında duran, mağduru kuvvetliye karşı savunan, ruhunu para ve mevki için satmayan, riyayı, şakşakçılığı, yalancılığı olmayan ve mesleğini dürüstçe onurla kuvvetle korkmadan yerine getiren, ruhu iyi, gönlü zengin sayın Avukat Aytaç ER' e saygılarımı sunarım. Kendisini gönül rahatlığıyla vekil edebilirsiniz. Pişman olmazsınız
-
R***** P*****
Aytaç bey çok ilgili kibar ve profesyonel bir avukat. İşinin ehli ve şu paragöz avukatlardan çok farklı. Avukat arayışım vardı ve internetten avukat arıyordum. Dosyam adanadaydı ben istanbuldaydım. Buradaki olumlu yorumları okuyarak karar verip iletişime geçtim kendisi ile. Son derece ilgili alakalı bir beyfendi çıktı karşıma ve o an kendisine aşırı güven duygum oluştu. Dosyamı kendisine verdim müthiş bir titizlikle ilgilendi. Dosya sorunlarımı profesyönel ve eksiksiz bir şekilde halletti. Ekibi ve aytaç bey mükemmel insanlar. Çok teşekkür ederim.
F.O -
N***** Y*****
Mesleki tecrübesi yüksek, işini ve dosya takibini layıkıyla yapan, Müvekkiline güven veren ve her türlü soruya karşı ilgili bir şekilde sabırla yanıt veren, tam profesyonel bir avukattır. Kendisiyle çalıştığım için, çok mutluyum. Gönül rahatlığıyla Aytaç Bey' i tercih edebilirsiniz.
-
S***** A*****
Hukuki süreçte yaşadığımız tüm endişeleri sabırla dinleyip her aşamada bilgilendirdiği Dürüstlüğü, ilgisi ve tecrübesi sayesinde kendimizi güvende hissettik. Emeği için çok teşekkür ederiz.Süreç boyunca son derece ilgili, bilgili ve güven veren bir yaklaşım sergiledi. Sorularımıza hızlı ve net cevaplar verdi. Profesyonel desteği için teşekkür ederim, gönül rahatlığıyla tavsiye ederim.
-
H*****
Almanya‘dan konsolosluk/noter aracilligi ile yollamis oldugumuz vekaltename yardimi ile, benim ve kardesim icin Türkiye‘ de acilmasi ve adimiza durusumalara katilinmasi gereken bir davayi sonuna kadar basarili bir seklide yürütmüs ve davayi bizim acimizdan positif bir sekilde sonuclandirmistir. Gerek dava ön asamasinda ve gerekse dava sirasinda, Sayin Avukat Er ve ofisine dava ile ilgili sürekli ulasabilmis ,kendisinden gerekli yardimlari, bilgileri alabilmis, ve davanin gidisati ile ilgili sürekli bilgilendirilmisizdir. Sayin Avukat Aytac Er ve ekibine , ilgili ve çözüm odaklı yaklasimlari ve dostca tavirlari için teşekkür eder,calisma hayatinda basarilarinin devamini dilerim. H.Mahzun
-
S***** C*****
Aytaç bey işini çok iyi yapan, danışmanlarının işini kolaylaştırmak için büyük çaba harcayan, işinde en ince ayrıntı ve detayı atlamadan profesyonelce çalışma yapan prensip sahibi bir avukattır. Danışmanı olduğunuz süreçte her an rahatlıkla arayabilrceğiniz ve hiç bir tereddüte düşmeden güvenebileceğiniz işinin ehli bir avukattır.
-
K***** B*****
Bazen tek bir kelime satırlarca söylenen cümlelerin önüne geçebiliyor. Hayatın her yeni günde bize ne getirdiğini bilmesek de sevdiklerimizin bize sunmuş olduğu o eşsiz güven duygusu her daim en büyük destekçimiz oluyor. Kat edilmesi gereken uzun yollar, zahmetli dönemeçler zafere giden yolun olmazsa olmazları Her aşamada sizi bekleyen zorluklar olduğu kadar yüzünüzde tatlı bir tebessüm bırakacak anlar da bulunuyor. Yeni yürümeye başlayan bir bebek gibi düşe kalka ilerlenen yolun sonunda ise özgürlüğe koşmak yer alıyor. Her türlü zorlukta ben yapabilirim diyen ve bizlere sonsuz umut ve güven veren
Değerli kardeşlerim , Mesleklerinde Uzmanlıkla başarı merdivenlerini en profesyonel derecede tamamlamışlar ve hala yenilikçi ,güncel hayat standatlarını yakından takip ederek anlık ve başarılı bir netice için her daim hazır ve nazır durumda bizlere hizmet etmeye hazır durumdalar
BENİM DAVAMI -TEK BİR DURUŞMADA -BANA TEK KELİME ETTİRMEDEN HALLETTİLER -tam Dava adamı gözü kapalı dosyanı teslim et arkadanı dön ve çık git gerisini ona güven yeter -
B***** Ü*****
Aytaç Bey, Gökhan Bey ve diğer birbirinden kıymetli avukat ekibi ile kısa bir süre önce tanıştım. Ben de önce yorumları okuyarak Er Hukuk bürosunun yolunu tuttum, sonrasında gördüm ki okuduklarımdan daha fazlası beni misafir etti; uzak görüşlü ve öngörülü bir hukuk anlayışı, bilgiye dayalı sohbet tarzında istikamet tayini, tüm zamanını ellerinden geldiğince müvekkillerine adayan meslek erbabları... Yalnızca hukuk mücadeleleri ile değil mutlak adalete ulaşmak adına vicdanlarını ve samimi kişiliklerini yanınızda hissettirerek bir nebze olsun derdinize sözleriyle derman oluyorlar, bu takdire şayan bir şeydi benim nazarımda. Davamıza bir müddet önce başladık ve gördüm ki bir ordu komutanı gibi hareket ediyorlar; zerreden kürreye her bilgiyi hukuki titizlikle işliyor ve adım adım size sunuyorlar... Dediğim gibi davamıza yeni başladık, Allahın inayeti ve Er Hukuk bürosunun tecrübesi ile bu savaşı tez zamanda kazanacağız inşallah...
-
E***** D*****
Kasvetli dört duvar işletmelerinin aksine güler yüzlü bir karşılama ve ikram dolu bir misafirperverlik ile karşılaştım.” Misafir “kavramını kullanıyorum çünkü kendimi müşteri gibi hissetmekten ziyade daha çok bir arkadaş ziyareti gibi oldu benim için. Sonrasında davamla olan alakalar hususunda hiç çekinmeden derdimi anlatabileceğim bir yakınlık vardı. Avukatlar bizi savunan hiç tanımadığımız insanlardır ve biz gayr-ı ihtiyari yabancı sandıklarımıza içimizi tam anlamıyla dökemeyiz. Bu da bizim ve davamızın anlaşılabilirliği açısından her zaman güçlük çıkartır diye düşünüyorum. Aytaç Bey ve çalışma arkadaşları iş ahlakı konusunda tüm bu sorunlarımızı daha önceden biliyormuş gibi yakınlık göstererek bizim rahatlamamıza yardımcı olmuştur. Saygılı tutum,alakalı davranış , iş ahlakı ve sayamadığım bir çok özellikleriyle kendisi artık ailemizdir,ailemizdendir.
-
M***** Y*****
Avukatım Aytaç Er Beyefendi ile tanışmam boşanma sürecim vesilesiyle oldu. Kendime tecrübeli, başarılı, bilgili ve müvekkilleriyle gerçekten ilgilenen bir avukat arıyordum; yaptığım detaylı araştırmalar sonucunda da kendisiyle yollarımız kesişti. Adana'nın en iyi avukatı, profesyonel, işinin ehli ve alanındaki tüm konulara son derece hakim bir isim. Müvekkilleri için gücünü sonuna kadar kullanan, gerektiğinde gecesini gündüzüne katan bir hukukçu. Hiçbir ayrıntıyı kaçırmayan, başarı odaklı, takdire şayan ve bir o kadar da mütevazı... Karşınızda çözüm odaklı bir profesyonel buluyorsunuz . Ayrıca görünmeyen ama yoğun bir tempoda büyük bir özveriyle çalışan, uyumlu ve güçlü bir ekibi de var. Ve tüm bu yoğun koşturmacanın, başarının arkasında öyle güçlü bir duruş var ki... Değerli eşinin her anlamda verdiği destek, gösterdiği fedakârlık ve harcadığı emek gerçekten de takdire şayan. Adana’da işini bu kadar özveriyle yapan, güven veren ve doğru bir hukukçu arıyorsanız; inanın tam aradığınız yerdesiniz, doğru adrestesiniz.
-
E***** E*****
Bazı kurumlar vardır ki yalnızca yaptıkları işle değil, temsil ettikleri değerlerle de fark yaratırlar.
Aytaç Er Avukatlık Bürosu, mesleki bilgi birikimi, tecrübesi, güçlü kadrosu, disiplinli çalışma anlayışı ve güven veren duruşuyla takdiri fazlasıyla hak eden bir hukuk kuruluşudur.
Sayın Aytaç Er’in mesleki yaklaşımı, vizyonu ve yıllara dayanan birikiminin yanı sıra, bünyesinde görev yapan birbirinden değerli avukatların bilgi, donanım ve özverileri de bu güçlü yapının önemli bir parçasıdır.
Hukuk gibi büyük sorumluluk, adalet duygusu ve hassasiyet gerektiren bir alanda böylesine uyumlu, güçlü ve profesyonel bir ekip oluşturmak gerçekten takdire şayandır.
Benim gözümde gerçek başarı; bilgiyle güveni, tecrübeyle dürüstlüğü, mesleki ciddiyetle insan sevgisini bir araya getirebilmektir.
Aytaç Er Avukatlık Bürosu’nun bu değerleri temsil eden duruşunu takdir ediyor, tüm ekibine meslek hayatlarında üstün başarılar diliyorum. ( Emin ERDOĞAN) -
S***** H***** A*****
Benim dava dosyamı defalarca sabahlara kadar özenle inceledi ondan önceki avukatın gözünden kaçırdığı bütün detaylara dikat etti ve işini severek özenle yapan bir avukat adamı ipten alır dedikleri cinsten bir avukat kimine kardeş kimine abi bile oluyor yeri geldimi mahkeme gününe kadar dosya inceleyip herturlu imkanı kullanıp muvekillerini sonuna kadar koruyup elinden geleni yapiyor bizim için çok uğraştı bütün emekleri için sana ve ekibine sonsuz teşekkürlerimi sonarım İyiki seninle tanışmışm
Aytac abi Başarınızın devamını dilerim allahtan -
E***** Ö*****
Aytaç bey gerçekten de siz ve ekibinizle bana öyle güzel yön ve değerler kattınız ki anlatmam bir kaç cümleyle mümkün değil sadece şunu belirtmek isterim ki gerçekten insanları doğru analiz edip ve doğru yönlendiriyorsunuz bana bir sene sonra tekrar evlenirsiniz demiştiniz evet haklı çıktınız yeniden aynı adamla :))aynı eşimle yeniden evlendim bunu biliyor musunuz eminim bilmiyordunuz söyleyemedik size sizi ve ekibinizi çoook seviyoruz her şey için çook ama çok teşekkür ediyoruz eşimle birlikte.. Harikasınız bir daha boşanacak olursak yine size geleceğiz aytaç beyy :)))) seviyoruz sizi başarılarınız daim olsun rabbim her daim yolunuzu açık ve aydınlık eylesin
-
H***** A*****
Açıkcası bi avukattan ziyade ailemizden birisi oldun abicim. Bazen ufak tefek sorularımızla bazende mevcut konularımızda gösterdiğin özverili çalışmaların sayesinde birçok davamızda sayende gayet güzel sonuçlar aldık. Şehir dışında olmasına rağmen hiç zorsunmadan elinden gelenin fazlasıyla mücadele edip bizim zorlu sürecimizde memnuniyetli bir şekilde yanımızda bulundun. Bizlerin zor zamanında her daim varlığını hissettirdin. Yani kısacası dosta güven düşmana korku veriyorsun ???????? işin gücün rast gelsin, hayatında başarılarının devamını diliyorum. İyi çalışmalar. Sağlıklı günler ????
-
T***** D*****
Sevgili Aytaç,
Türkiye bir hukuk devleti, Ancak kamu görevinde bulunanların, vatandaşların kamudan(resmî dairelerden) alacakları hizmetlere cevap verebilecek yeterlilikte olmadıklarına inanıyorum. Birlikte açtığımız sgk emeklilik davasında yaşadığımız gibi.
Senden ricam vatandaşın kamu ile karşı karşıya kaldığı davalarda konuya hakim olmadan dosya açma.
Açmayacağından eminim ama yinede yazdım.
Başarılısın devam et.
Seni örnek gösterdiğim bir hukuk neferi de ben yetiştiriyorum.(marmara 3. Sınıf.) -
S*****
Avukatlık mesleğinin kutsiyet ve değerinin bilincinde ,mesleğinde tüm en leri üzerinde taşıdığını bildiğim , hukukun ve adaletin herkese eşit mesafede olması gerektiğine sonuna kadar inanmış ,avukatlık denildiğinde akla kesinlikle ilk gelmesi gereken ,kocaman yürekli güzel insan.Titizlik ve özveriyle çalışan tüm hukuk bürosu çalışanlarınıza ve size minnetlerimi sunuyorum .Vizyonunuz ve misyonunuzdan ödün vermeden icra ettiğiniz mesleğinizde,sağlık ve huzur içersinde nice başarılı mesailer diliyorum sizlere...
-
K***** B*****
Merhabalar Aytac bey ile tanışalı 3 yıl oldu karşılaştığımda maddi sıkıntılar psikolojik bozukluk vardı ilk görüşmeden sonra bana verdiği güven ve bilgiler sayesinde bozulan psikolojim maddi sıkıntılarım düzeltti ve tazminat davamı birlikte kazandık . Emeklerine özverisine saglık AYTAÇ beyi cevremde herkese öneniyorum ve disiplinden işini hakkıyla yapmasından cok cok memnum kalitesinden ödün vermeyen bir avukat ve ekibi muhteşem ????????????
-
E***** K*****
Sürecin başından sonuna kadar gösterdiği ilgi, mesleki tecrübesi ve profesyonel yaklaşımı için Aytaç Bey'e ve ekibine çok teşekkür ederim. Zorlu bir süreçte hukuki bilgisi ve yönlendirmeleriyle her zaman yanımda olmuşlardır. Güven veren duruşu, net iletişimi ve profesyonelliği için kesinlikle tavsiye ederim. Süreci büyük bir titizlik, sabır ve profesyonellikle yürütüyor. Hukuki desteğe ihtiyaç duyulan her an ulaşıp doğru yönlendirmeler alabildiğimiz bir avukat. Emekleri için teşekkürler.
-
M***** D*****
Er Hukuk bürosunda vekillerin nazikçe karşılaması ikramda bulunması olaya Kurumsal kimlikle bakıp profesyonel bir ekiple konuya hakim olması incelemesi sizi dikkatle dinleyip durumunuza çözüm bulmaya çalışması duruma hakimiyetini açıkça ortaya koyuyor. Müvekkilin sorununu ve mahkemenin vereceği kararı öngörmesi davanın nasıl seyredeceğini önceden uyarması profesyonel bir ekiple karşılandığınızın farkındalığını açıkça ortaya koyuyor.
-
I***** H***** G*****
Değerli avukatım ve birlimte çalıştığı avukat kardeşlerim,dava konusunda uzman ve bilinçliler.
Ayrıca güven veren ,güleryüzlü olup,müştekilerle görüşmelerinde samimi ve dürüstler.Önce doğru özlü yaklaşım,sonra maddi görüşmelerde uygun dava ücreti almaktadırlar.Ben kendilerinden memnunum.
Rabbim sağlık sıhhat ile bereketli kazançlar naxip etsin.
Selamlar tüm değerli ofisdeki avukatlarıma⚘️???? -
Z***** U*****Hukuk bürosunda oluşturduğu ekip dürüst,yaparız sa yaparız yapamayız sa yapamayız diyenlerden,maneviyatları güçlü insan topluluğu,Hatta bir adım daha ileri gitmek gerekirse mesleklerinin bir adım ötesine taşıyaraktan PANA FİLM mi desem ER YAPIM-PRODÜKSİYON olarak EKŞIN-I BOL,profesyonel,disiplinli çalışma düzenleri olup,hukukta agresif avukatlar kuzenler yetiştiren bir okul olarak gözlemlerim..Hak ve hukuku bilen boş yere umut dagıtmayan insanlar..Bir görüşüp konuşun ne demek istediğimi anlarsınız..
-
H***** U*****
Aytac bey benim tanidigim en iyi avukatlardan biri benim davami bir cok avukatla gitmeme rağmen kimsenin kabul etmedigi bir davama kabul edip bizi aydinlıga cikardiginiz icin size sonsuz tesekkur ederim.vodofonla olan davamida kazanarak mutlulugumuzu ikiye katladiniz cok tesekkur ederim
-
M***** T*****
4 yıl önce ölümlü bir trafik kazası geçirmiştim kabus gibi bir gündü ne yapacaginizi bilmiyor ve sok içindeydik çok sevdigimiz bir abimiz sayesinde aytaç bey ile tanıştık bize her detayı adım adım yapmamız gerekenleri söyledi onun sayesinde ve allah'ın izniyle o günleri geride bıraktık kendisine çok arkadaşımı yönlendirdim sağolsun şimdiye kadar gidip de mahcup olanı görmedim gönlü güzel insan başarılarının. Devamını dilerim
-
G***** K*****
İlk danıştıgım avukattı Aytaç bey sonra maalesef başka bir avukat buldum tanıdık tavsiyesi ile bulmaz olaydım iki buçuk yıl çöp oldu şükür ki yine kendisine ulaştım da tekrar davama baktı bir kaç ayda çöp olan dosyayı geri dönderdi kendisine çok teşekkür ediyorum emekleri için benim gibi sonradan pişman olmamak için ilk ona gidin derim ????
-
E***** L*****
Aytaç bey ve ekibi o kadar profesyoneldi ki, eşimle aramızda çıkan bir sorunu çözmemize yardımcı oldular. Eşimle ayrılık derecesindeyken onlar sayesinde tekrardan mutluyuz. Teşekkür ederim iyiki sizin gibi iyi insanlar var. İyiki sizinle karşılaşmışız. Adana’nın en iyi hukuk bürosu olduğuna eminim çünkü son derece profesyonel bir ekibi var, en ufak ayrıntıyı bile inceliyorlar. Teşekkürler Aytaç bey ve ekibine ????
-
B***** O*****
İyiki sizi tanımışım ,önceki avukatın arapsaçına çevirdiği davamı siz titizlikle çalışarak güzel sonuçlar elde ettiniz size minnettarım hayatta tanıdığım en güvenilir ,en başarılı,en dürüst avukatlarsınız sayın Aytaç Er ,sayın Gökhan Er ,Yaren hanım ve davama katkıda bulunan herkese çok teşekkür ediyorum iyiki varsınız
-
S***** C*****
“Boşanma sürecimde bana çok destek oldu. Süreci açık ve anlaşılır şekilde anlattı. İlgisi ve profesyonelliği için teşekkür ederim.”
“Zor bir dönemimde yanımda olan, hızlı ve güven veren bir avukat. Gönül rahatlığıyla tavsiye ederim.”
“Dava sürecinde sürekli bilgilendirdi, iletişimi çok iyiydi. Çok memnun kaldım.” -
T*****
Kendisi dalında çok iyi ve ileri görüşlü birisi Aytaç bey tüm dava sürecince bir sonraki adımda nelerle karşılaşabileceğine kadar düşünüp öyle profesyonel hareket eden ve ipten adam alır dedikleri avukatın taaa kendisi iyi ki benim avukatımsınız ... Düşünmeden gidilecek tek kişi, diğerleri konuşur Aytaç bey yapar...
-
G***** D*****
Aytaç Bey ile tavsiye üzerine tanıştık.Bilgi deneyimi mesleğinin hakkını vererek yapan müvekkiline güven veren mükemmel derecede başarılı işlere imza atan değerli hocama sonsuz teşekkürler ????
Gözü kapalı gönül rahatlığıyla güvenebileceğiniz adresin sahibi diyebilirim
Ekibinin ve kendisinin başarıları daim olsun .
Aytaç Er Hukuk Bürosu ???????? -
Y***** B*****
Aytaç Bey ile bir yakınım sayesinde tanıştım. İstinafta olan dosyam ile ilgili bir savunma yapması için yanına gittim. Göstermiş oldu ilgi, alaka ve misafirperverliğinden dolayı kendisine çok teşekkür ediyorum. İşini severek ve hakkı ile yapan nadide avukatlardan birisi olduğu kanaatindeyim
-
M***** H*****
Adana ilimizin Geniş bir çerçevede hukuk hizmeti veren Aytaç ER Bey ve arkadaşları , en verimli şekilde çözüme ulaşmak amacıyla çalışma alanlarına göre organize olan ,farklı hukuk alanlarında uzmanlaşmış bir danışman kadrosuna ve dünya dinamizmini yansıtan güçlü bir müvekkil ağına sahip bu kadroya sonsuz şükranlarımı sunarım.????????
-
A***** B*****
Sürecimizin her aşamasında gösterdiği ilgi, özen ve hassasiyet kendinizi emin ellerde hissetmenizi sağlıyor. Hem mesleki donanımı hem de insani yaklaşımıyla takdiri fazlasıyla hak ediyor.???? Emekleri ve desteği için kendisine gönülden teşekkür ediyorum. ???????? Hukuki desteğe ihtiyaç duyan herkese gönül rahatlığıyla tavsiye ederim. ⚖️????????????
-
F***** K*****
Aytaç Bey ile uzun süredir tanisiyoruz çözüm odaklı. ilgili bilgili ve samimi davranışı cok güzel her seferinde kendisine başvuruyoruz çözüm odaklı fikirleri ve tecrübesi bize çok fayda sağladı hatta aile avukatımız gibi her zaman çok memnun kaldık. Kendisine ve ekibine çok teşekkür ederim. Başarılarınız daim olur inşallah.
-
D***** T*****
Mesleğine duyduğu saygıyı işine gösterdiği özenle birleştiren sureci dikkatle takip eden,güven veren ve müvekkilinin kendisini yalnız hissetmemesini sağlayan değerli bir hukukçu.Emeği ilgisi desteği için kendisine gönülden tesekkür ederim.Başarılarının devamını diliyorum GÖNÜL KOLAY
-
O***** D*****
Av. Aytaç Er’e ilgi, alaka ve profesyonel yaklaşımından dolayı teşekkür ederim. Süreç boyunca göstermiş olduğu özen, iletişim ve çözüm odaklı yaklaşımı gerçekten takdire değer. Hukuki destek konusunda güvenle tavsiye edebileceğim bir hukuk bürosu. Başarılarının devamını dilerim.
-
S***** K*****
Amerika’dan Adana’ya gittiğimde kendimi bir sürü davanın içinde buldum. Aytaç bey bu süreçte bana çok desteği ve yardımı oldu, hala da yardım etmekte. Her danışmak istediğimde bana zamanını ayırıp bir çözüm yolu buldu. Teşekkürler...
-
B***** D*****
Aytaç bey tanıdığım en iyi avukatlardan birisiniz, isinizde gercekten elinize su dôkülemez, Aile ici dosyalarimizi titizlikle, ve elinizden geldigince hizli hal ettiniz Çok Teşekkür ederiz.???? İşinizde hayat boyu başarılar diliyorum ????Bizim avukatimiz kesinlikle sizsiniz❤️
-
G***** Ş*****
Zor zamanlarimizda empati yapabilmiş, bu uğurda bizi hic bir bahaneye olanak vermeksizin savunmaya ve bizi korumaya devam etmiştir. Geri dönüşler, hukuki lisanın izahatleri yani sıra evrak takipleri ve yonlendirmeleri eksiksizdir. Allah daim etsin , zor zamanlarda hep yanimizda oldunuz ... tesekkur ederim.
-
C***** Ş*****AYTAÇ BEY ve EKİBİ işlerinde disiplinli,tecrübeli,konulara hakim ve sonuc odakli bir AVUKAT VE EKIBIDE AYNI KEZA bu işlerde guven cok onemli OLDUGU ICIN herkes guvenerek gidip durumunu dile getirip olayini anlatirsa AYTAC BEY VE EKIBI durumun veya konunun ustesinden geleceklerinden eminim HEPSINE TSKLER.
-
S***** K*****
İyiki sizin gibi bir avukat ile tanışmışım ilginize alakanız teşekkür ederim davam hemen sonuçlandı ve işlerim kolaylıkla bitti herzaman tek tercihim sizsiniz herşey için çok teşekkür ederim başarılarınızın devamını dilerim
-
P***** Ö*****
1.5 yıl önce yollarımız kesişti ancak bugün bile hala keşke Aytaç beyin her söylediğini yapsaydim diyorum.harika bir bosanma avukatı sadece avukatlik değil psikolog olarak bile bana destek verdi. O koltukta ağladığım günleri simdi sayesinde gülerek hatırlıyorum.
-
M***** C*****Kıymetli aytac bey benim olduğu gibi binlerce insanın davalarına katılıp gerek maddi gerek manevi destek lerinizi esirgemeyen yapmış olduğunuz katkılarından dolayı teşekkür ediyorum saygılar sunarım keşke her avukat senin kadar duyarlı yardım sever olsa ????♂️????♂️
-
B***** D*****
İşinizi saygıyla, hoşgörüyle yaptığınız için ve bizimle çokca oturup empati kurarak davalarımıza girdiğiniz için çok teşekkür ederim Aytaç bey????
İşinizi gerçekten özenle ve titizlikle yapıyorsunuz, biz çok memnun kaldık avukatımızdan???? İşinizde başarılar diliyorum???????? -
B***** S*****
İlg, alaka, bilgi herşey var ve artık aileden oldular. Allah olaylar yaşatmasın ama elinde olmayan nedenlerle olabiliyor baş vuracağın adres Er. hukuk burosu olsun. Şimdi ben tanıdığım eş ve dostuma tavsiye ediyorum ve yönlendiriyorumda Avukatlara karşı ön yargım Er hukuk burosu sayesinde düzeldi. ????
-
D*****
Öncelikle vekillerim Aytaç Er ve Gökhan Er'e vermiş olduğum icra dosyasını sürecin başından sonuna kadar müthiş ilgi, alaka ve profesyönelce yaklaşımlarından dolayı mağduriyetimi çözdükleri için çok teşekkür ederim.
-
R***** T*****
Merhabalar
ER HUKUK BÜROSUNA Başta Av. Aytaç ER ve ekibine çok teşekkür ediyorum. Bizlere hukuki konularda içten ve candan yardım ettikleri için ve yönlendirme yaptıklarından dolayı çalışmalarında başarılar diliyorum. Herkese tavsiye ederim. Her şey gönlünüzce olsun...
Selamlar
Refik Türkyılmaz -
K***** C*****
Aytaç bey çok başarılı bir avukat. Dava süresince ilgi ve alakası için teşekkür ederim. Allah göstermesin ama mahkemelik bir işi olanlar için düşünmeden tercih edilebilecek tecrübe ve bilgi sahibi bir avukat.
-
İ***** E*****
Aytaç beye ait hukuk bürosu kurumsal kimlik kazanmakla birlikte müvekillerinin hak ve hukukunu yasal ve etik kurallar çerçevesinde en iyi şekilde savunmak ve takip etmektedirler.Başarılı ve özverili çakışmalarının artarak devamını diliyorum.
-
K***** T***** E*****
Değerli avukatım herşeyden önce çalışma hayatınızda başarılarınızın devamını dilerim.Davamda yaptığınız savunmadan kısa sürede sonuca ulaşmak için sarf ettiğiniz emek ve çabalardan dolayı size ve çalışma arkadaşlarınıza teşekkür ederim...
-
A***** D*****
Aytaç Bey konusunda uzman, oldukça bilgili ve aynı zamanda yaşam koçu gibi… Boşanma aşamasında güzel yönlendirmeleri ve tavsiyeleriyle hem haklarıma kavuştum hem evliliğimi kurtardım. Kendisine burdan da bir kez daha teşekkür ederim. ????
-
D***** Ö*****
Aytaç bey ile tavsiye sonucu tanıştık. Mesleğini hakkını vererek yapan, müvekkiline psikolojik destek verecek kadar uzman, tüm ekibi ile profesyonel hizmet veren avukatım. Varlığınıza şükür.???? Aytaç bey başta olmak üzere????ER Hukuk Bürosu????ekibine teşekkür ederim.
Saygılarımla, -
M***** T*****
Çok iyi tecrübeli tuttuğunu koparan bir avukattır yıllardır cekişmeli süren boşanma davamı aytaç bey sayesinde sonuçlandı tavsiye ederim arkadaşlar????????????
-
C***** T*****
Tebrikler normalde sosyal medyayı kullanmayı çok bilmiyorum fakat bu gelen Linkin üzerinden sizlere yazabileceğim bütün övgüleri yazmak istiyorum siz her şeyin en güzeline layıksınız başarılarınızın devamını diliyorum özellikle Adalet konusunda avukatlığınızı destek.
-
A***** K*****
Aytaç bey çok ilgili ve işinde uzman. Açtığımız icrayı kısa bir süre içerisinde kazandık hakkımızı sonuna kadar savundu her şey için teşekkürler.
-
U***** P***** A*****
Deneyimli ilgili işinin ehli işinin davanın hakkını veren Sn.avk Aytaç Er hukuk bürosu davalarınızda çözüm bulabileceğiniz hukuk bürosu başarılar dilerim .biz memnunuz tavsiye ederiz
-
O***** İ*****
Öncelik ile İngiltere’den saygilarim ile…….
Benim sikintili sürecimde yanimda olan Aytaç bey ve ekibinden gamze hanima çok teşekkür ederim aldigi paranin hakkini veren bir. İnşan daha önce avukatlara onyargili bir tabum vardi yikmama vesile oldu tavsiye ederim.. -
M***** Ş*****
Isini layigiyla yapan Adana nin en guvenilir avukatlarindan. Maddiyata degil davasina odakli muvekkilleriyle dostlugu kalici . Iyi ki tanimisiz seni Avukat Aytac Er. ...Avukat olarak değil bi kardeş gibisin benim için..
-
B***** M***** T*****
Ben böyle bir profesyonel avukat görmedim hiç bir zaman geri adım atmayan ve istediğini her daim alan nadir avukatlardan sayın Aytaç bey ... Tavsiye etmekten öte hiç şaşmayın güvenle davalarınızı teslim edebilirsiniz...
-
E***** Y***** E*****
Icra davamla ilgilendir aytac bey ve ekibi herseyi kılçıksız tertemiz hallettiler ben sormadan bilgi verildi ne zaman arasam tlf larim acildi allah ayaklarina tas degdirmesin
-
Ş***** İ*****
Aytaç bey işini çok iyi yapan ve çevresindekilere pozitif enerji veren danışmanlarının işini kolaylaştırmak için büyük çaba harcayan işinde ince ayrıntı ve detayı atlamadan profesyonelce çalışma yapan prensip sahibi bir avukattır herkese tavsiye ederim
-
N***** C*****
En zor zamanımızda sizi tanıdığımız için ve desteklerinizle profesyonelliğinizle bizim yanımızda olduğunuz için Gerçekten çok sevinçliyiz. Ne kadar zor da olsa sıkıntılıda olsa pes etmeden bizimle verdiğiniz mücadeleye sonsuz teşekkür ederiz. Nuri Can
-
A***** C***** D*****
Adana’nın en başarılı avukatı diyebilirim.Dava sürecinde yanımızda sergilediği duruş, bir avukattan çok ailemizden birisi gibiydi.Kendisine ve bürosunda çalışan herkese teşekkür ederim.Başarılarınız daim olsun
-
E***** Ç*****
Hukukun üstünlüğünü ve adaleti her şeyin üstünde tutan duruşunuz, bilgi birikiminiz ve hakikatten şaşmayan keskin vizyonunuzla hepimize güven veriyorsunuz. Sadece bir avukat değil, adaletin cesur bir savunucususunuz; iyi ki varsınız Av. Aytaç Er!"
-
A***** T*****
Gözü kapalı sorgusuz ve sualsiz güven duyduğunuz inandığınız işini en iyi yapan samimi doğal ve içten... Er Hukuk Bürosuna yolum düştüğü için sayın Av. Aytaç ER beyle tanıştığım için kendi adıma çok mutluyum başarılarının devamını dilerim ????????????
-
G***** Ş*****
Avukat Aytac ER in ustune bir avukat tanimiyoruz cok mukemmel ve isini iyi yapan bir avukat cok yardim sever maddi manevi her konuda yardimci olmustur isine de oyle keza cok iyi yapiyor savunmasi ve avukatliliginin ustune kimse yoktur sonuna kadar Avukat Aytac ER....
-
F***** A*****
Avukatlarımız Sayın Aytaç ER ve Gökhan Allah razı olsun işlerinin hakkını veriyorlar,çok iyi bir ekip olmuşlar,ailecek çok memnunuz ve birçok arkadaşımı da avukatlarımıza yönlendirdim onlar da çok memnun ,çok ilgileniyorlar????
-
M***** B*****
Güvenebileceğiniz hakkınızı sonuna kadar aryan aradığı gibi sizin halkınıza düşeni zamanında ödeyen kesintini yapmayan sözünde duran kişiliğe sahip davalariniz güvenle verebilirsiniz
-
E***** B*****
Bir işin eğrisini doğrusunu anlatıp size en uygun yolu çizen, maddi kazancını geri plana atmış birisi. Ben de internet yorumlarına bakarak görüşmüştüm. Yanlış çıkmadı çok şükür ????
-
D***** K*****Hayatımda tanıdığım en düşünceli en güvenilir en tecrübeli avukatım herşeyın en ince ayrıntısına kadar düşünen hiçbir olayı atlamayan hedeflerimizin üzerinde ilerlerleyen avukatım herşey için teşekkür ederim ????????
-
K***** İ***** A*****
Ben bu güne kadar hayatımda bir çok avukat tanıdım ama işini özenle takip eden ve sürekli üreten msj attığında yada aradığında hemen dönen mükemmel ve işinde çok başarılı bir avukat.Herkese tavsiye ederim.
-
R***** Y*****
Hayatta başınıza herşey gelebilir ama arkanızda duran kaliteli avukatlar varsa imkânmızlar bile imkanlıdır ben bunu er hukuk bürosunda yaşadım ailem gibi hem şirketimin hem benim arkamdalar
Iyi ki varlar -
S***** O*****
Hukuksal sorunlarımızı aileden biri hassasiyetinde yaklaşımları, işlerine olağanüstü profesyonel yaklaşımları, sonuc odaklı çalışmaları harika. Güvenilir ve işini sağlama yapan genc/deneyimlibir ekip.
-
F***** K*****
Kendisinden önce üç avukatla görüştüm
Ama budur diyemedim, aramaya devam etttim
Aytaç beye Google üzerinde ulaştık ,irtibata geçtik gerçekten de çözüm odaklı ,aktif işinin ehli
Herkese tavsiye ediyorum -
G***** K*****
ISINDE SON DERECE BASARILI PROFESYONEL EKIBIYKE HARIKALAR YARATAN BIR HUKUK BÜROSU HER KAFANIZA TAKILAN SORUYA ANINDA CEVAP VEREN SAMIMI ICTEN EN ONEMLISI GÜVEN ODA ZATEN AYTAÇ ER HUKUK BÜROSUNDA ÇEVREMDEKI HERKESE GÖNÜL RAHATLIĞIYLA ONERDIGIM TEK HUKUK BÜROSUDUR BAŞARILARININ DEVAMINI DILER SAYGILARIMI ILETIYORUM. GÖNÜL KOLAY
-
Y***** K*****Aytaç bey ve profesyonel ekibine ( zahide hanima )???? çok teşekkür ediyoruz. Esim ve ben tüm cevremizede güvenerek önermiş bulunmaktayız.Basarilarinizin devamını diliyoruz yolunuz açık olsun.????
-
M***** S*****Almanya'da yaşıyorum kendisini tesadüf olarak internetten araştırıp bulmuştum.. Güvenilir ve dürüstlüğü tartışılmaz tüm övgüleri hak edecek kadar işini başarıyla bitiren samimi bir insan..
-
A***** P*****
Very learned and helpful lawyer to tackle all the issues. Very detailed and helpful. Tüm sorunların üstesinden gelmek için çok bilgili ve yardımsever bir avukat. Çok detaylı ve faydalı.
-
M***** A*****
Davamizin sıkı takipcisi her konuda arkaniza yaslanip guvenebileceginiz tanidigim en saglam avukat, Sayesinde hayatimin seyri iyi yonde degisti.????
-
Ç***** Y*****
Kendisi hem ikili diyalog olsun hem başvurduğumuz konulardaki derin ve yoğun bilgisi ve uzmanlık alanı olsun gayet çok başarılı bir avukat her konuda kendisinden yardım alabilirsiniz
-
M***** K*****
İşinin ehli uzman kadrosu bilgi birikim tecrübesi ile haklıların hakkını savunan umutsuzlara Umut olan av Aytaç bey keşke daha önce tanıma şansım olsaydı ALLAH yolunu açık etsin.
-
S***** E*****
Göstermiş olduğu profesonel ve titiz çalışmaları ve performansıyla en iyi avukatlardan biridir. Zor zamanlarda her zaman yanımızda olduğu için Er hukuk bürosuna teşekkür ederim.
-
H***** K*****
Gerçekten bu işi hakkıyla yapan ve sizin mağduriyetinizi engellemek adına büyük çaba harcayan bir avukat.Benim tanıdığım en dürüst ve tartışmasız Adana'nın en iyi avukatı.....
-
N***** B*****
Sayın Av. Aytaç ER ve ekibi son derece disiplinli ve çalışkan bir ekiptir. Er hukuk bürosu ile çalışmak bir ayrıcalıktır. Hukuki bir sorun varsa çözüm Aytaç ER ve ekibidir.
-
B***** B*****Kesinlikle tavsiye ederim yüksek derecede memnun kalacağınız av Aytaç beyi işine çok sadık olarak çalışmasından dolayı tebrik ediyorum ve başarılarının devamını diliyorum.
-
C***** K*****Aytaç Bey Çok ilgili bir avukattır. İlk günden beri mükellefiyim. İşinin takipçisidir ve arandığında her zaman cevap vermektedir. Çalışmalarında özenli davranmaktadır.
-
Ç***** E*****
Bilgisi deneyimi ve öngörüsüyle son derece başarılı işlere imza atan değerli hocama sonsuz teşekkürler???? kendisi tanıdığım profesyonel işini iyi yapan insanlardan birisi
-
D***** S*****
Kişilik olarak güven veren mesleğinde ehil güleryüzlüAytaç Hocam iyi ki varsınız ve iyi ki sizi tanıma fırsatı buldum. Mesleğinizde başarılarınızın devamını diliyorum.
-
N***** E*****
Er Hukuk Bürosu’na, profesyonel yaklaşımları, hukuki bilgi ve tecrübeleri, çözüm odaklı çalışmaları ve müvekkillerine gösterdikleri ilgi ve özen için teşekkür ederim.
-
N***** E*****
Aytaç beye çok teşekkür ederiz. Çözülemez diye baktığımız işi titizlikle çözdü ve bizi konuyla ilgili her anlamda bigilendirdi. Emekleriniz için tekrar teşekkürler????
-
Y***** T*****
Aytaç Bey hukuki çözüm konusunda hızlı, güncel, net ve sonuç odaklı olanak sağladı. Kendisine ve güleryüzlü ekibine çok teşekkür ederim. İyiki varsınız Aytaç Bey.
-
N***** Y*****
Gerçekten işinin hakkini veren,en ince ayrıntısına kadar ince eleyip sık dokuyan,ne ise şeffaf aktaran,kaliteli hukukçuların yeri,hiç düşünmeden gidebilirsiniz.
-
S***** G*****Hizmetinde başaralı çalışkan potansiyele sahip bir avukat Aytaç er kardeşimiz güvenilir çalışmalarından dolayı kendisini kutlar başarılarının devamını dilerim
-
D***** O*****
Aytaç Bey son derece profesyonel, konusunda uzman bir avukat. Kendisi ve ekibinin ilgisi, alakası çok hızlı. Hukuki anlamda ihtiyaca fazlasıyla cevap veriyor.
-
B***** N***** Ç*****
Aytac bey cok iyi bir avukat bizim davamizi kazanarak bizi cok mutlu eddiniz.size sonsuz tesekkur ederim
-
A***** U*****
Selam Aytaç beyi göksel ikiler sayasinde tanidim iş haytinda azimli ve çok tercubeli bilgilirine guvendimiz avkatimiz dir herse tavsiye ederim saygilarimla
-
N***** İ*****
Aytaç bey sorunlarimi çok dikkatli bir şekilde dinledi.Ne yapmam gerektiğini çözümler bularak bana anlatti.çok memnun kaldım.Başarılarinin devamını dilerim
-
A***** B*****
Dertlere çözüm yoksa Neşet Ertaş çözüm var ise Aytaç Bey, bide Gökhan Bey vardı sanırım suç işlesem bile çözüm üretecekler gibi geliyor inanılmaz bir ikili
-
M***** S***** G*****
Gerçekten işini bilen deneyimli ve işinin ehli bi avukat ayrıca ekibide sağlam ve başarılı büyük başarılar ekip işidir. Başarılarının devamını dilerim.????????
-
Y***** Ö*****
Avukat Aytaç beye boşanma öncesi danışmıştım. Çok güzel yol gösterdi, haklarımı anlattı. Kendisine minnettarım.
-
C***** W***** G***** N***** N*****
Aytaç beye burdan teşekkür ederim, En 5-6 seneden beri beraberiz. Çok memnunuz , kendisi çok dürüst ve karekterli güvenilir biri. Tavsiye ederim.
-
M***** M*****
Müvekkili ile birebir ilgileniyor, istediğiniz zaman ulaşabiliyorsunuz. Dosyalara çok hakim. Teşekkürler.
-
Ç***** Y*****
Öncelikle Av. Aytaç Bey ve Av. Zahide Hm. 'a işlerini titizlikle yaptıkları için teşekkür ediyorum. Kesinlikle gönül rahatlığı tavsiye ediyorum.
-
F***** K*****
Aytaç bey, bilgi ve deneyimiyle mesleğinin hakkını sonuna kadar veren kıymetli bir avukat. Teşekkür ediyor, başarılarının devamını diliyorum.
-
E***** H*****
Avukattan önce insan ve derdinizle hemhal olan sizle beraber dertlenen bence bu devrin nadide dürüst ve mütevazi kalmış ender insanlarından.
-
H*****
Adalet için sonuna kadar mücadele eden, işini severek yapan nadir avukatlardan. Emekleriniz için çok teşekkürler, iyi ki size denk geldik.
-
F***** A*****
Güven ,özverili çalışma ,destek ve daha bir çok anlamda yıllardır yanımda olmanızdan son derece memnunum.her şey için cok teşekkür ederim ????????????
-
H***** İ***** S*****
Çok kıymetli birisi..her sorunumda sağolsun her zaman destek oldu..mesleğinde oldukça başarılı ve tuttuğunu koparan biri yolu açık olsun ????????
-
M***** N*****
Gösterilen ilgi alaka ve emekleriniz için çok teşekkür ederim. Her süreci en güzel şekilde anlatıp yol gösterdiğiniz için minnettarım????????
-
V***** A*****
İyi ofis. Kibar, bilgili, yardımsever avukat Aytaç ER sorunumu çözmeme yardımcı oldu. Bu ofisi kesinlikle herkese tavsiye ediyorum!
-
N***** G*****
Son derece profesyonel ve bir o kadar samimi yaklaşımlarınızdan dolayı sizinle çalışmaktan çok memnunum.Başarılarınız daim olsun
-
S***** O*****
İşinde başarılı deneyim ve bilgisiyle de yolda bırakmayacağından emin olabilirsiniz gönül rahatlığıyla çay içmeye gidin derim.
-
B***** S*****
İşini çok seven , işiyle ilgili naif güler yüzlü ve müvekkilinin sorunlarına çözüm odaklı Adana'nın en iyisi diyebilirim.
-
G***** İ*****
Çok tecrübeli bir avukatdır elinden gelenin fazlasini yapan bir avukatımızdır herkese tavsiye ederim yolun açık olsun
-
M***** T*****
Her zaman ulaşılabilir olması çok iyi. İletişimi çok kuvvetli bir avukat. Her türlü sorunuza cevap alabiliyorsunuz.
-
G***** D*****Son derece ilgili, özenle çalışan bir ekip. Başta Avukat Aytaç ER olmak üzere tüm çalışanlara teşekkür ederim.
-
S***** İ*****
Kişisel deneyimi ve yardımseverliğini er hukuk bürosu adına çok teşekkür ederim başarıların daimini istiyorum
-
H***** A*****
Engin tecrübeleriyle , başarılı takibiyle , iş ahlakıyla tebrikleri hak eden biri. Teşekkürlerimi sunuyorum.
-
T***** D*****
Güler yüzlü ve işinin erbabı ve insanı yönü çok güzel adana nın en iyi avukatı Allah sizden razı olsun abi ????
-
S***** I*****
Çok avukat vaat verir ama dediğini yapan sayılı avukatlardan çok teşekkür ediyorum ilgi ve alakanız için
-
M***** K*****
Sevğili aytaç bey, gösterdiğiniz ilgiden, samimiyetinizden ve bilginizden dolayı çok teşekkür ederim.
-
N***** T*****
İşini canla başla yapan sizin yerinize herşeyi düşünen harika bir ekip, keşke demek istemiyorsanız ????????????
-
P***** M*****
Anlatılan dağvama içtenlikle kulak verip takibini sürdürdüğünden ötürü memnunum tşklerimi sunarım
-
G***** A*****
Güvenilir dürüst bir insan iyi ki yollarımız kesişmiş.Yolunuz her daim açık olsun Aytaç bey....
-
Ş***** D*****
Çok bilgili bir avukat ve davalarla da çok ilgileniyor
-
M***** Y*****
Aytaç avukatlık mesleğinde muaffakiyetler diliyorum rabbim utandırmasın işlerin rast gitsin ????????
-
E***** E*****
Gerçek hukukçulara ihtiyacımız olduğu böyle bir dönemde Aytaç Bey hem ok hem sırdaşınızdır. ????
-
C***** B*****
Aytaç bey de gayet memnunuz çok iyi çok başarılı yılların tercümesi olan çok iyi bir avukat
-
N***** E*****
Şahsım ve şirketim adına bugüne kadar tüm konularda çok yardımcı oldular teşekkür ediyorum
-
O***** G*****
Aldığım hizmet hakkında duygu ve düşüncelerimi tek cümle ile özetlemek gerekirse "harika"
-
İ***** D*****
çok profesyonelsiniz başarılarınız daim olsun işlerinizde muvaffakiyetler dilerim
-
H***** Ş*****
Senin gibi bir avukatım olduğu gibi çok şanslıyım teşekkür ederim kardeşim benim
-
U***** İ*****
Harika süper bir iletişim kuruyor çok çok memnun kaldım herkese tavsiye ederim
-
D***** Y*****
BUGÜN ADALETİN SESİNİ DUYURAN
HUKUKUN ÜSTÜNLÜĞÜNÜ SAVUNAN
ADALET YOLUNDA MÜCADELE EDEN
AVUKAT AYTAÇ ER
ALLAH MUVAFFAK EYLESİN -
M***** Y*****
DOĞRULUK DÜRÜSTLÜK VE YALAN SÖYLENMEYEN BİR PLATFORMUN TEMSİLCİ OLARAK GÖSTEREBİLECEĞİM KİŞİDİR AYTAÇ YETER
-
N***** Y*****
Tavsiye ederim anlayışlı yardımsever güler yüzlü iyi bir avukat ????????
-
M***** O*****
Desteği için Aytaç beye teşekkür ederim. Hayırlı işler dilerim.
-
A***** T*****
Uzerine avukat tanimiyorum allah ondan bin kez razi olsun dogrudan yana ????????
-
F***** E*****
Guvenecegınız en mükemmel ve işinde uzman avk lardandırlar
-
Z***** B*****
Mesleğinizde Başarılarınızın devamı diliyorum ❤️❤️❤️ ❤️❤️
-
R***** T*****
Çok ilgili profesyonel avukatlar herkese tavsiye ederim
-
E***** Ş*****
Av.Aytaç ER mesleğinde çok iyi ve güvenilir bir avukat
-
U*****
Son derece memnun kaldık kendilerine teşekkür ediyoruz
-
A***** B*****
İşlerini iyi takip ediyorlar,güvenebilirsiniz.
-
A***** K*****
Ailemizin avukatı başarılı bir hukuk danışmanı
-
Ş***** K*****
İşinin ehli disiplinli ve başarılı bir insan.
-
D***** K*****
Aytaç Bey ve ekibine çok teşekkür ediyorum..
-
A***** A*****
Tebrik eder başarılarının devamını dilerim.
-
Ş***** P*****
İşlerini çok iyi takip ediyorlar memnunum
-
P***** B*****
Güvenebileceğiniz tek adam
Avukat aytaç ER -
Z***** E*****
Danışmanlığınız için çok teşekkür ederim.
-
A***** U*****
Başarılı bir avukat herkesin tercihidir.
-
H***** G*****
İlgi ve alakaları için teşekkür ederim
-
M***** A*****
Cok basarili bir ekip,dogru tercih
-
M***** M*****
İşinde çok başarılı bir beyefendi
-
S***** K*****
Tecrübeli ve başarılı bir avukat
-
B***** K*****
İşlerinde başarılar diliyorum.
-
E***** D*****
Başarılarının devamını dilerim
-
S*****
Kesinlikle tavsiye edebilirim
-
M***** Ç*****
Güler yüzlü, güvenilir hizmet
-
Ü***** E*****
Beş yıldızlı kişilik.
-
S***** K*****
Sözünde Er Özünde Er
-
U***** Y*****
Deneyim güven başarı????
-
O***** G*****
güvenilir kurumsal